かんりにんです。
ヴェルファイアのローン地獄、結論から言うと「リセールバリューが高い車ほど、残クレ(残価設定ローン)では損をしやすい」という逆説的な構造が原因です。ヴェルファイアは5年落ちでも残価率50〜55%前後をキープする屈指のリセール車として知られていますが、ディーラーが提示する残価設定型プランの据置残価は保守的に置かれることが多く、その差額分だけ余分に支払っている可能性があります。
「月々3万円台でヴェルファイアに乗れる」という数字だけで契約すると、据置残価にかかる金利・満了時の精算リスクに後から気づくことになりかねません。この記事では、2026年6月改良後の価格をもとにした月々シミュレーション・残クレの5つの落とし穴・ローン地獄を回避する具体的な方法を解説します。
ヴェルファイアのローンはなぜ「地獄」になりやすいのか
2026年6月改良後の価格帯とグレード別本体価格
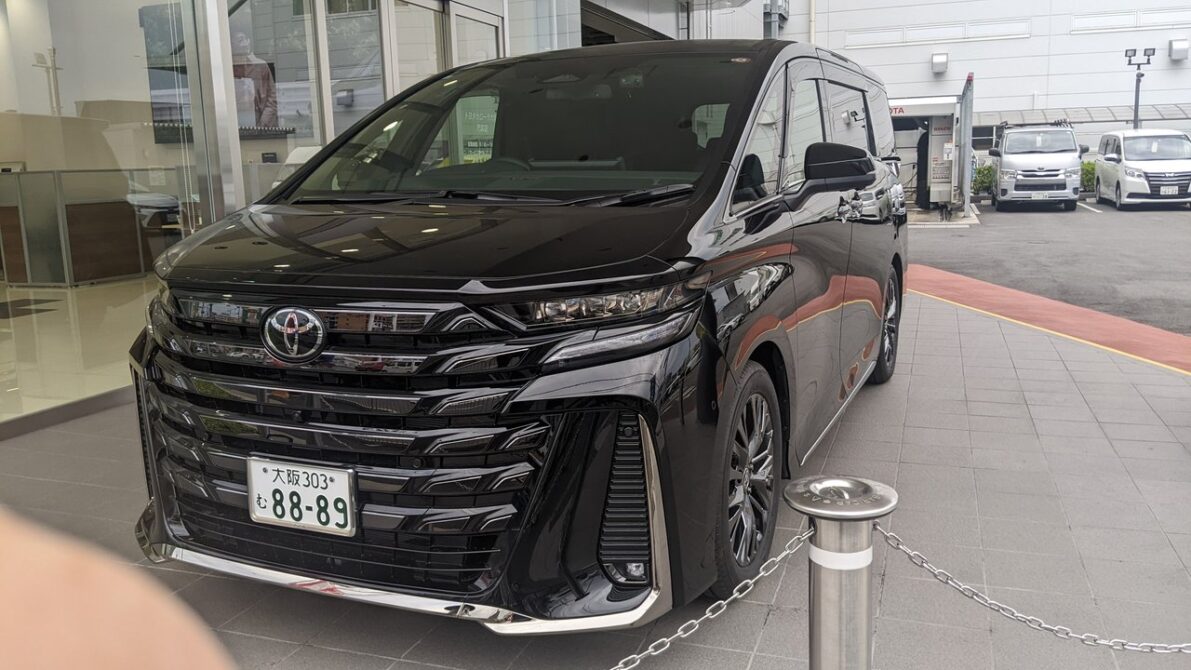
現行ヴェルファイア(AH40系)は2026年6月3日に一部改良され、新色「ニュートラルブラック」の追加や内装加飾の刷新とともに、エントリー的な位置づけだったXグレードが廃止されました。この結果、価格帯は約674万9,600円〜約1,089万9,900円へと再編されています。代表的なグレードの車両本体価格は次のとおりです。
| グレード | パワートレイン / 駆動 | 車両本体価格(目安) |
|---|---|---|
| Z Premier | ハイブリッド / FF | 約674万9,600円 |
| Z Premier | ハイブリッド / E-Four(4WD) | 約731万9,400円 |
| Executive Lounge | ハイブリッド / FF・E-Four | 約884万9,500円〜906万9,500円 |
| Executive Lounge | PHEV | 約1,089万9,900円 |
登録費用・自動車税環境性能割・自賠責保険などを加えると、実際の乗り出し価格は本体価格+30〜50万円前後が目安です。Z Premierでも乗り出し700万円台後半、Executive Loungeともなれば1,000万円を超えるケースも珍しくありません。価格はオプションで変動するため、最終的な数字は正規ディーラーの見積もりで確認してください。
残価設定クレジット(残クレ)の仕組みと月々シミュレーション
トヨタでは残価設定ローンを「トヨタ残価設定型プラン」として提供しています。3年後または5年後に想定される車両価値(残価)をあらかじめ車両価格から差し引き、残りの金額だけを分割払いする仕組みです。ヴェルファイアの据置残価率は5年で50%前後に設定されるのが一例で、これが月々の支払いを軽く見せる要因になっています。
Z PremierハイブリッドFF(乗り出し約720万円)を例に、5年残価設定型プラン(据置残価率50%と仮定・実質年率4.9%)でシミュレーションしてみましょう。
| 条件 | 月々支払い目安 |
|---|---|
| 頭金なし・ボーナス払いなし・5年残価設定型プラン | 約6万5,000〜7万円 |
| 頭金なし・ボーナス月加算あり・5年残価設定型プラン | 約4万5,000〜5万円 |
| 頭金100万円・ボーナス併用・5年残価設定型プラン | 約3万〜3万5,000円 |
| Executive Lounge・頭金なし・5年残価設定型プラン | 約8万5,000〜9万5,000円 |
「月々3万円台でヴェルファイアに乗れる」と聞くと魅力的に映るかもしれません。ただしその数字は頭金とボーナス払いを前提にした条件であることがほとんどです。頭金なし・ボーナスなしなら月々6万円台後半になるのが実際のところで、次のセクションではその背景にある落とし穴を具体的に見ていきます。
ヴェルファイアの残クレに潜む5つの落とし穴
残クレは「月々が安い」という表面的なメリットの裏に、5つの重大な落とし穴を抱えています。特にヴェルファイアはリセールバリューが極めて高い車種だからこそ注意すべき点があるので、契約前に必ず確認しておきましょう。
落とし穴①実際は高く売れるのに据置残価は控えめに置かれる
ヴェルファイアは中古車としての需要が非常に強く、5年落ちでも実勢の残価率が60〜80%程度に達するという分析も出ています。ところが残価設定型プランの据置残価は5年で50%前後と保守的に見積もられることが多く、本来の売却価値と据置残価の差額分だけ、購入者が数十万円ほど取りこぼしているという指摘があります。「高く売れる車」であることが、残クレの仕組み上はむしろ不利に働く逆説的な構造です。
落とし穴②据え置いた残価にも金利がかかり、総支払額が膨らむ
見落とされがちなのが、残価として据え置いた部分にも契約期間中ずっと金利がかかり続けるという点です。Z PremierハイブリッドFF(乗り出し約720万円、頭金なし、5年残価設定型プラン、据置残価率50%、実質年率4.9%)で試算してみます。
- 据置額(残価):約360万円
- ローン元金(分割払い対象):約360万円
- 割賦手数料(金利):約44万円
- 総支払額:乗り出し720万円+金利44万円=約764万円前後
同条件を銀行系マイカーローン(実質年率2.0%・5年フル分割)に置き換えると総支払額は約735万円前後で試算でき、金利の低い銀行ローンの方が総支払額を30万円前後抑えられるケースがあることがわかります。
落とし穴③走行距離制限を超えると1kmあたりの減額精算が発生する
残価設定型プランには「月1,000km(年1万2,000km)以内」といった走行距離の上限が設定されています。ヴェルファイアは家族の送迎やレジャーで長距離を走る機会が多い車種で、上限超過分は満了時におおむね1kmあたり5〜10円(ディーラーにより異なる)で残価から差し引かれます。年5,000kmの超過が5年続けば、それだけで十数万円の追加負担になり得ます。事故で修復歴がついた場合も残価保証の対象外となり、査定が大きく減額される点に注意が必要です。
落とし穴④満了時に迫られる4つの選択肢
残価設定型プランが満了すると、次の4つの選択肢を提示されます。
| 選択肢 | 内容 | 注意点 |
|---|---|---|
| ①新車へ乗り換え | 下取り額と据置額を相殺して次の新車に乗り換え | 下取り額が据置額を下回ると差額の追い金が発生 |
| ②車を返却して終了 | 車を返してプランを終える | 手元に何も残らない。原状回復費・距離超過分を請求されることがある |
| ③据置額を一括で清算 | 据置額を一括で支払い、完全な所有権を取得 | まとまった現金(約360万円)が必要 |
| ④据置額を再クレジット | 据置額をベースに改めてローンを組む | 金利の二重払い。支払期間が延び総コストが膨らむ |
ヴェルファイアは中古需要が非常に高いため、本来であれば「売却して現金化」が有利になりやすい車です。ところが残クレでは①の下取りに誘導されやすく、ディーラー下取り価格が据置額と同水準に抑えられ、本来受け取れるはずの高値差額を取りこぼしてしまうケースが目立ちます。
【乗り換え・満了の前に、今の車の相場を確認しましょう】
残クレ満了時の下取りは、ディーラーの言い値になりがちです。まず今乗っている車がいくらになるか、個人情報なしで45秒で相場を確認できます。
▶ あなたの車の今の相場を確認する(車買取相場データベース)
相場を確認したら、最大10社の一括査定で具体的な買取金額を取りましょう。差額がそのまま頭金になります。
落とし穴⑤「月々3万円台」は頭金・ボーナス併用ありきの数字
Web上でよく見かける「ヴェルファイアは残クレで月々3万円台」というシミュレーションの多くは、頭金100万円前後とボーナス払いを併用した条件です。頭金なし・ボーナス払いなしの単純な5年均等払いだと、Z Premierで月々6万円台後半になるのが実際のところです。「3万円台」という数字だけを見て予算計画を立てると、実際の支払額とのギャップに後で困ることになります。
通常ローン・残クレ・カーリース 徹底比較
ヴェルファイアの購入を検討する際、支払い方法は大きく「通常ローン」「残クレ(残価設定型プラン)」「カーリース」の3つに分かれます。それぞれの特徴を正確に把握しておくことが、ローン地獄を回避する第一歩です。
| 比較項目 | 通常ローン(5年) | 残クレ(5年・据置残価50%想定) | カーリース |
|---|---|---|---|
| 月々支払い目安(Z Premier・頭金なし) | 約11万円前後 | 約6万5,000〜7万円 | 約8万〜10万円台(プランにより変動) |
| 総支払額の目安 | 約735万円前後(金利2%前後で試算) | 約764万円前後 | 契約期間で変動(税・保険・整備コミ) |
| 車の所有権 | 完済後に自分のもの | 一括払い等を経れば自分のもの | 所有しない(使用権のみ) |
| 走行距離制限 | なし | あり(超過で減額精算) | あり(プランにより上限が厳しめ) |
| 向いている人 | 長く所有したい人・残価の不確実性を避けたい人 | 数年ごとに乗り換える人(仕組みを理解した上で) | 所有にこだわらず月々を固定したい人 |
「月々の負担が一番少ない」という一点だけで判断せず、総支払額・満了時の精算リスク・走行距離制限まで含めて総合的に検討することが大切です。ヴェルファイアの場合、リセールの高さを自分の手元に残せる通常ローン+高価買取の組み合わせが、結果的に得になりやすいケースが多く見られます。
ヴェルファイアのローン地獄を回避する3つの方法
ここからは、ヴェルファイアのローン地獄を具体的に回避するための3つの方法を紹介します。まずは全体像を早見表で確認しましょう。
| 方法 | 効果 | 取り組みやすさ |
|---|---|---|
| ①現有車を高く売って頭金を最大化 | 月々・総支払額ともに大幅ダウン | ◎ 今すぐ相場だけでも確認可能 |
| ②銀行ローンで金利を比較 | 総支払額を30万円前後圧縮 | ○ 事前審査に数日〜1週間 |
| ③満了時プランをあらかじめ決めておく | 据置額精算の不確実性を軽減 | ○ 契約時に方針を固めるだけ |
方法①現有車を売って頭金を最大化する
ローン地獄を回避する最も効果的な方法が、乗り換え時に現有車を高く売って頭金を大きくすることです。頭金が増えれば分割対象のローン元金が減り、月々支払いも総支払額も下がります。多くの方がディーラー下取りをそのまま利用しますが、ディーラー下取りと買取専門店では平均20〜30万円以上の差がつくというデータもあります。ヴェルファイア自体がリセールの強い車なので、今の愛車がヴェルファイアやアルファードなら特にこの差が効いてきます。
方法②銀行ローンで金利を下げる
ディーラーの残価設定型プランは実質年率4.9%程度が一例ですが、銀行系のマイカーローンなら実質年率1.5〜2.5%前後で借りられるケースがあります。前述のシミュレーションのとおり、金利差が2%以上あれば総支払額は30万円前後変わります。地方銀行・信用金庫・ネット銀行のマイカーローンをあらかじめ審査に通しておき、ディーラーの残クレと条件を並べて比較する姿勢が重要です。
方法③カーリースで月々を「見える化」する
残クレの満了時精算リスクそのものを避けたいなら、月々定額のカーリースも選択肢です。税金・自賠責・メンテナンス費用込みで月々の支出を完全に固定でき、「最後にもらえる」プランを選べば車を手元に残すこともできます。所有にこだわらないなら、満了時の残価変動リスクをリース会社側に移せるのがメリットです。ただし走行距離の上限は残クレより厳しめな場合があるため、年間走行距離が多い方は事前に条件を確認しましょう。
【ヴェルファイアをカーリースで検討するなら】
残価設定の複雑な落とし穴なしに、月々定額でヴェルファイアに乗れるカーリースを比較してみましょう。国産・輸入車約300車種対応、「途中でかえせる」「最後にもらえる」選択可のプランがあります。
▶ オリコで乗ーるで月々費用をシミュレーションする(2026年マイベスト5冠)
頭金0円・ボーナス払いなしで月額を固定したい方はこちら:
▶ ニコノリでお得な月額を確認する(月々5,500円〜・ローン地獄回避型)
残クレが「向く人」と「やめておくべき人」
残価設定型プランは仕組みそのものが悪いわけではなく、使いどころを間違えると「地獄」になるという性質のものです。ヴェルファイアで残クレを選ぶ場合の向き不向きを整理しました。
| タイプ | 残クレとの相性 | 理由 |
|---|---|---|
| 3〜5年ごとに新車へ乗り換えたい | ○ 向く | 短サイクルなら残価変動の影響を受けにくく、月々を抑えられる |
| 年間走行距離が8,000km以下 | ○ 向く | 距離超過の減額精算リスクがほぼない |
| 1台を7年以上乗り続けたい | × やめておく | 満了時に一括か再クレジットが必要で、金利を二重に払うことになる |
| 年1.5万km以上走る・長距離の送迎が多い | × やめておく | 距離超過で残価が目減りし、想定外の追い金が出やすい |
| いま乗っている車の買取額が高そう | △ 要検討 | その買取額を頭金にすれば通常ローンでも月々を十分に下げられる |
ヴェルファイアは「長く大事に乗りたい」というニーズで選ばれることも多い車です。その場合はむしろ残クレと相性が悪く、通常ローンでしっかり完済して、高いリセールを自分のものにするのが賢い選び方になります。
ヴェルファイアのローンでよくある質問(FAQ)
Q1. ヴェルファイアのローンは月々いくらですか?
Z PremierハイブリッドFF(乗り出し約720万円)を5年残クレ・据置残価率50%と仮定した場合、頭金なし・ボーナス払いなしで月々約6万5,000〜7万円が目安です。ボーナス払いを併用すれば月々4万円台後半、さらに頭金100万円を入れれば3万円台前半まで下げられます。あくまで実質年率4.9%を前提にした試算のため、正確な金額は正規ディーラーの見積もりで確認してください。
Q2. ヴェルファイアの残クレと銀行ローン、どちらが得ですか?
総支払額だけで見れば、実質年率1.5〜2.5%前後の銀行系マイカーローンの方が残クレ(実質年率4.9%が一例)より30万円前後安くなるケースが多いです。ただし残クレは審査のスピードやディーラーとの一体対応というメリットもあるため、金利差と手続きの手軽さの両方を比較して選ぶのが賢明です。
Q3. ヴェルファイアとアルファード、残クレで選ぶならどちらが有利ですか?
両車は基本設計・価格帯・残価率がほぼ同水準のため、残クレの損得構造そのものに大きな差はありません。選ぶ基準はデザインの好み(ヴェルファイアはスポーティ、アルファードは上品)や、地域の中古流通量による将来の売りやすさで判断するのが実用的です。どちらを選ぶ場合も、据置残価が保守的に設定されがちな点は共通の注意点です。
まとめ:ヴェルファイアのローン地獄は「据置残価の控えめ設定」が原因
ヴェルファイアのローン地獄に陥る方の多くが、残クレの仕組みを表面的にしか理解しないまま契約してしまっています。「月々3万円台で乗れます」というディーラーの説明は嘘ではありませんが、控えめな据置残価設定・据置額にかかる金利・満了時のリスクが省略されていることがほとんどです。
この記事の要点を整理すると次のとおりです。
- 2026年6月改良でヴェルファイアの本体価格は約675万〜1,090万円、乗り出しは本体価格+30〜50万円が目安
- 実際の中古相場は高いのに据置残価は控えめに置かれやすく、その差額で数十万円取りこぼす可能性がある
- 残クレは据え置いた残価にも金利がかかり、総支払額764万円前後になるケースがある
- 走行距離超過は1kmあたり5〜10円の減額精算。年1.5万km以上走る人は不利
- 満了時は4つの選択肢があるが、下取り誘導で高値差額を取りこぼしやすい
- 銀行ローンとの金利比較・現有車の高価買取による頭金最大化が、ローン地獄回避の現実的な近道
ヴェルファイアはデザイン性・快適装備・リセールのバランスに優れた1台です。だからこそ、残クレならではの落とし穴を理解したうえで、正しい資金計画のもとで契約することが、長く満足できるカーライフにつながります。
ヴェルファイアの新車値引きとあわせて検討したい方はヴェルファイア値引き限界2026、売却側の相場はヴェルファイアの中古が値下がりするタイミングも参考にしてみてください。姉妹車アルファードのローン地獄が気になる方はアルファードのローンで後悔しないために、他車種のローン地獄はレクサスRXのローン地獄を回避する方法もあわせてどうぞ。
【まず今の車の相場を確認する → 頭金を最大化する】
ローン地獄を回避する最初の一歩は、現有車を高く売って頭金を作ることです。個人情報なし・45秒で相場を確認できます。
▶ 無料で今の車の相場をチェックする(車買取相場データベース)
相場を確認したら、最大10社に一括査定を。ディーラー下取りとの差額がそのまま頭金になります。